


Descreveu as neoclouds como algo que mudou os critérios para terrenos de data centres, não apenas o mercado. Como eram os critérios antigos?
David: Durante anos, o comprador era um hyperscaler, e o hyperscaler precisava de tudo: centenas de megawatts, um terreno contíguo enorme, anos de margem para licenciamento. Se o seu terreno não cumprisse esses requisitos, não fazia parte da conversa. Não é uma crítica ao modelo; construiu a internet como a conhecemos. Mas significava que uma grande quantidade de terreno com potencial real ficava completamente fora do mercado, simplesmente porque não era suficientemente grande para esse único tipo de comprador.
E a neocloud muda isso como, exatamente?
David: Uma neocloud não constrói o seu próprio hardware. Vende acesso a capacidade de GPU, poder de computação para IA, como serviço. Os seus clientes precisam dessa capacidade agora, não daqui a três anos, por isso o seu próprio ciclo de desenvolvimento tem de ser mais rápido e a sua pegada pode ser menor. A Gartner acredita que as neoclouds poderão conquistar um quinto do mercado global de cloud de IA até 2030, e que até 2029 metade de toda a capacidade de cloud estará a executar cargas de trabalho de IA, contra bem menos de um décimo hoje. Sejam quais forem os números precisos, a direção é clara. Este é um comprador que pode trabalhar com trinta ou cinquenta ou oitenta megawatts, não cento e cinquenta. Um terreno que falhou o teste antigo pode passar no novo.
Porque é que isto está a acontecer agora? A procura de hyperscale não desapareceu.
David: Não, e não vai desaparecer. Esses campus continuam a ser fundamentais, e vão continuar a ser construídos. Mas especialmente na Europa, o modelo está sob pressão real. A disponibilidade de energia é mais limitada do que costumava ser, o licenciamento tornou-se mais complexo, e terrenos que realmente cumprem todos os requisitos para um projeto dessa dimensão estão a tornar-se mais difíceis de encontrar. Nada disto é uma crise para o modelo hyperscale. É apenas fricção, e a fricção é exatamente a condição que permite que um tipo diferente de operador, com um conjunto diferente de requisitos, comece a importar.
Então o terreno em si não mudou. A medida mudou.
David: Exatamente, e essa é a parte que considero genuinamente interessante. A localização e o acesso à rede ainda importam, obviamente. Mas agora situam-se ao lado da rapidez com que se pode expandir, da proximidade aos pontos de peering certos, da velocidade com que um projeto pode avançar no licenciamento. Uma peça no TEK Notícias colocou-o bem recentemente: a próxima fase da competição neocloud não será ganha apenas no acesso a GPU. Será ganha na conectividade, na eficiência da rede, na latência. Isso é um argumento de propriedade tanto quanto tecnológico.
Então isto é uma história maior do que a IA?
David: Acho que sim. É tentador ler tudo isto como uma história de tecnologia, GPUs e execuções de treino e assim por diante, mas por baixo, é uma mudança estrutural na forma como a infraestrutura digital é valorizada. Durante muito tempo, o mercado tinha um tipo de ocupante, essencialmente, e todos avaliavam terrenos contra esse único perfil. Agora há um segundo perfil a emergir ao seu lado, com necessidades diferentes e frequentemente ciclos de decisão mais rápidos, e isso muda a forma como se olha para o território em si, não apenas como se olha para a IA.
Onde é que isso deixa um mercado como Portugal?
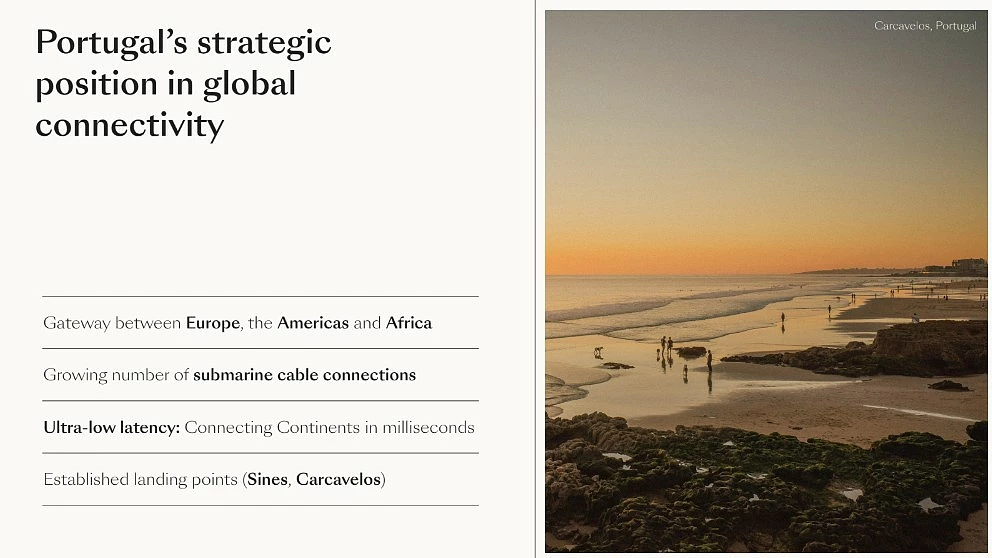
David: Numa boa posição, e por razões que não têm nada a ver com sorte. A costa atlântica, as chegadas de cabos submarinos, a melhoria da interligação: isso sempre esteve lá. O que é novo é que terrenos que nunca tiveram a escala para um campus hyperscale agora têm um comprador credível. Teria cuidado para não exagerar. Estes continuam a ser projetos complexos, pesados em regulamentação, tecnicamente exigentes, e nem todos os hectares com uma linha de energia por perto são de repente um local para data centre. Mas o conjunto de terrenos que vale a pena analisar alargou-se, e alargou-se sem que ninguém levantasse uma pá.
Se tivesse de deixar o leitor com um pensamento sobre isto?
David: Que a competitividade, daqui para a frente, dependerá menos do tamanho de um terreno e mais da combinação por trás dele: energia, conectividade, velocidade de execução. Essa é uma forma mais interessante de avaliar terrenos do que apenas metros quadrados ou megawatts. E as oportunidades tendem a ir silenciosamente para quem identifica a combinação certa primeiro, não para quem espera que o mercado a confirme. As oportunidades mais interessantes raramente são aquelas que todos já estão a medir. São aquelas onde a régua de medição acabou de mudar.


